Després d'una primera sessió del cicle "Fiscalitat a Espanya: Diagnòstic i Propostes de Millora" dedicada a oferir una radiografia general del sistema fiscal, una segona sobre com redissenyar el sistema fiscal espanyol per fer-lo més eficient a nivell de mercat laboral, estalvi i consum i una tercera centrada en la incidència de la fiscalitat en la competitivitat empresarial a Espanya, la quarta i última sessió del cicle va centrar la mirada en Catalunya. L'objectiu: analitzar el marge de maniobra fiscal dins el marc del finançament autonòmic i identificar propostes de millora que en reforcin la competitivitat sense comprometre l'equitat ni el nivell dels serveis públics.
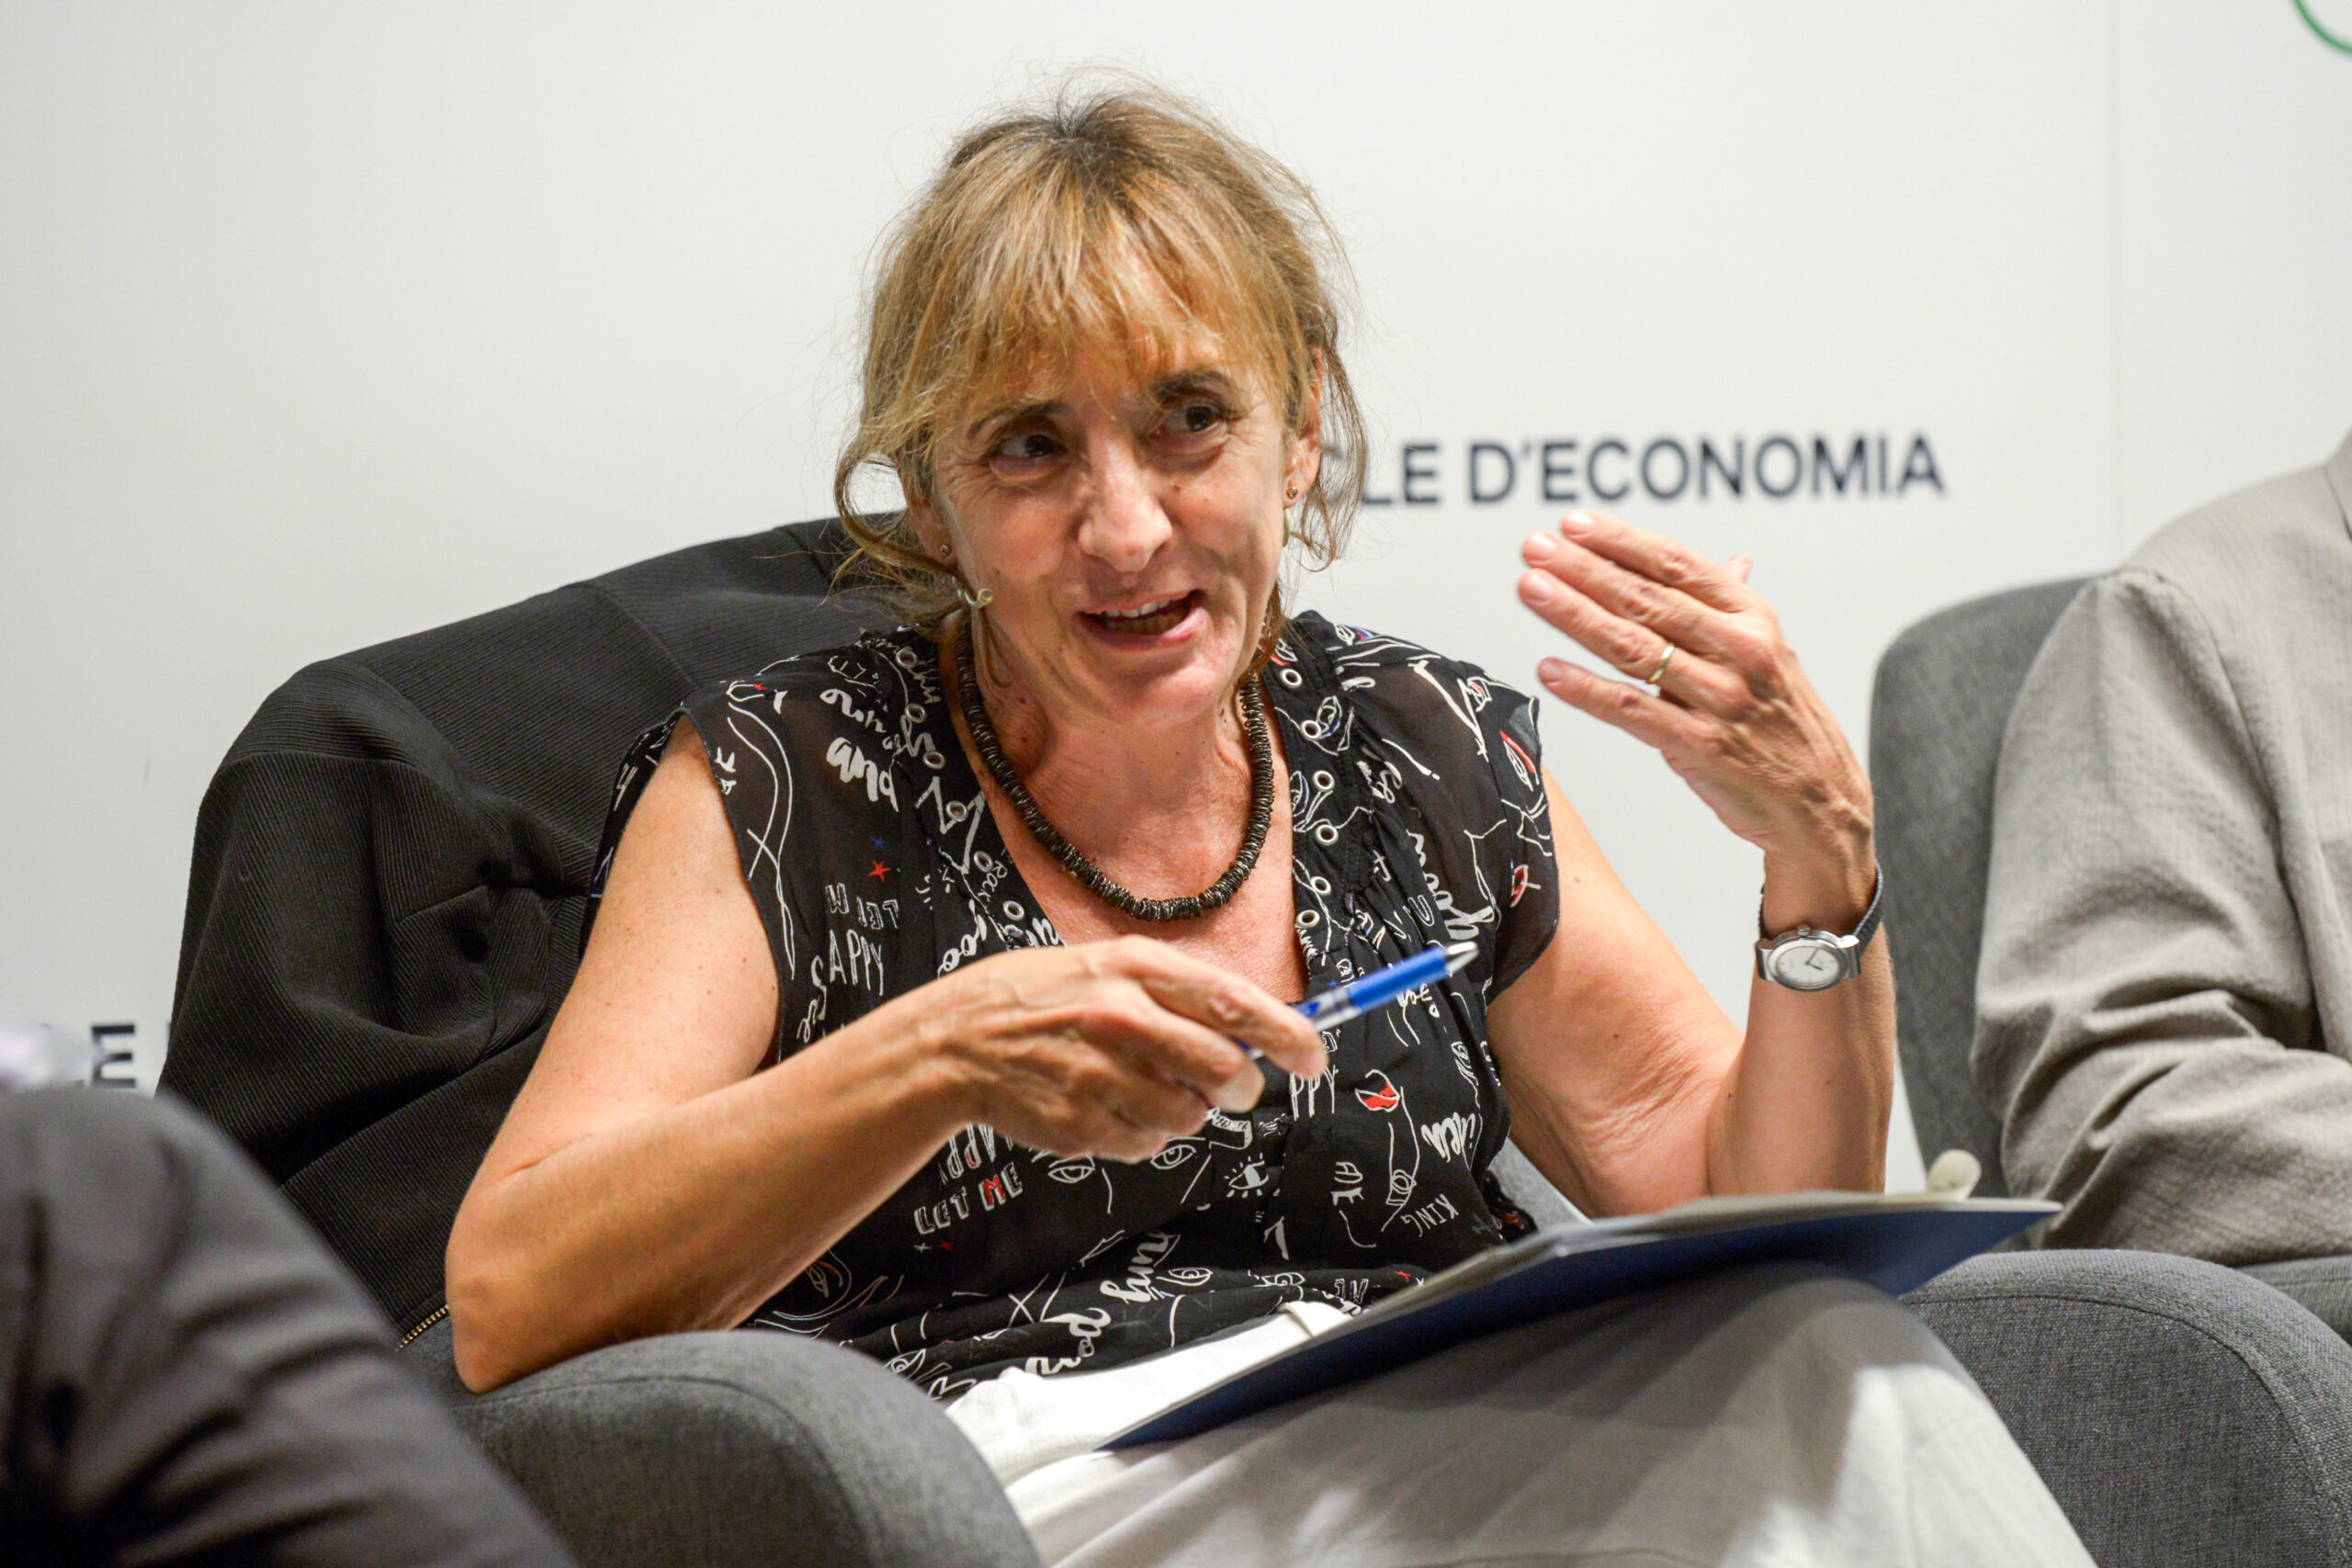
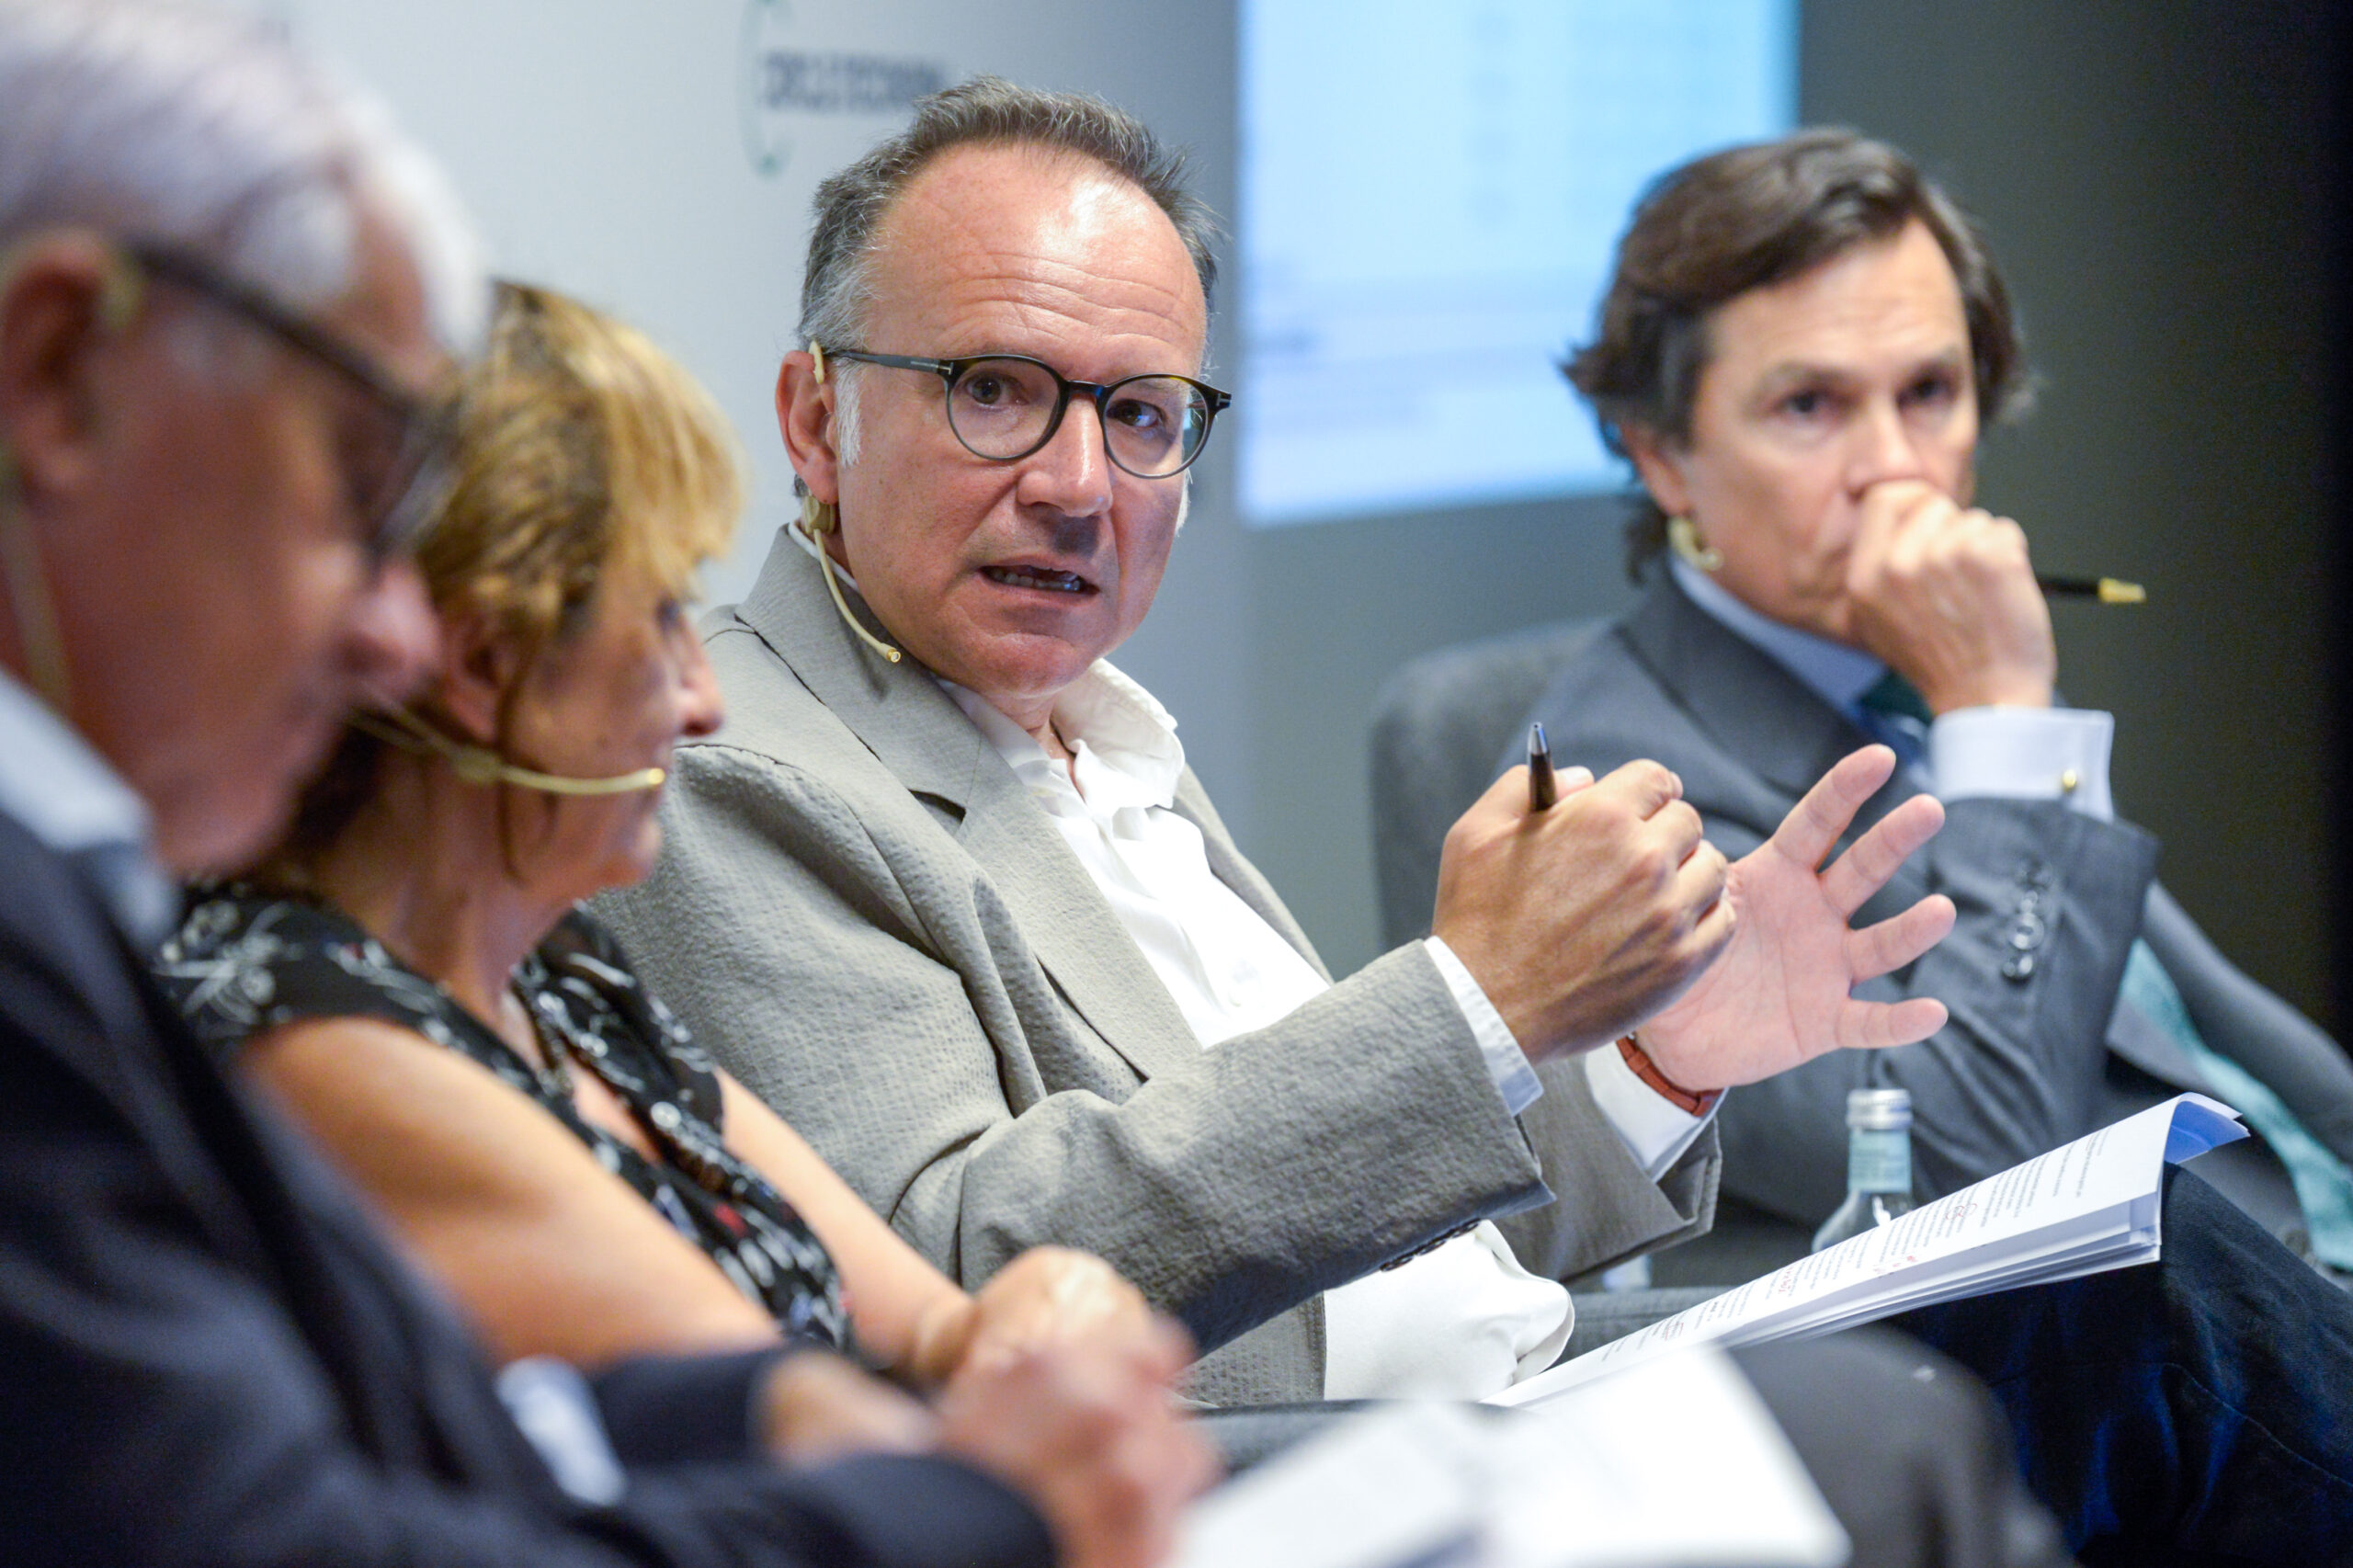
La sessió va comptar amb la participació de destacats experts en la matèria: Marta Espasa, professora de la Facultat d'Economia i Empresa de la Universitat de Barcelona; Alejandro Esteller-Moré, professor de la Facultat d'Economia i Empresa de la Universitat de Barcelona; i Ignacio Goytisolo, soci de l'Àrea Fiscal de Toda & Nel·lo. Teresa Garcia-Milà, presidenta del Cercle d'Economia, va donar la benvinguda a l'acte, mentre que el director general del Cercle Miquel Nadal va moderar la sessió.
Un sistema concentrat en poques figures
Els ponents van obrir el debat amb una radiografia dels ingressos que gestiona la Generalitat, que segons la darrera liquidació disponible, corresponent al 2025, ascendeixen a 36.800 milions d'euros. D'acord amb les dades exposades, els grans tributs concentren el 82% del total: l'IRPF n'és la figura principal, amb el 48% de la recaptació; l'IVA en representa el 26%, i els impostos especials sobre el consum (alcohol, tabac i hidrocarburs), un 7%.
Segons van detallar, els impostos cedits tradicionals suposen el 15% del que recapta l'Agència Tributària de Catalunya, amb l'Impost sobre Transmissions Patrimonials i Actes Jurídics Documentats com a figura més rellevant (9%). L'Impost sobre el Patrimoni i el de Successions i Donacions se situen entre el 2% i el 3% cadascun, i els tributs propis de la Generalitat no arriben al 2%, amb el cànon de l'aigua com a principal font de recursos.
Els participants van subratllar l'asimetria que revelen aquestes xifres: les figures amb menor pes recaptatori són, precisament, les que generen més debat social i més impacte en la percepció empresarial del territori.
Marge normatiu estret i un finançament que penalitza
Els ponents van recordar que Catalunya disposa d'una capacitat normativa molt delimitada en comparació amb les comunitats de règim foral. En l'IRPF, van explicar, el marge es limita a modificar la tarifa general, aplicar deduccions en quota i variar el mínim personal i familiar fins a un màxim del 10%. En l'Impost sobre el Patrimoni, el mínim exempt s'ha fixat en 500.000 euros, per sota dels 700.000 euros del marc estatal.
A aquest marge estret s'hi afegeix, segons van exposar, un problema de suficiència. Catalunya és la tercera comunitat en capacitat fiscal potencial, però cau fins a la desena posició un cop s'apliquen els mecanismes de redistribució del règim comú. La diferència amb Cantàbria arriba als 1.000 euros per habitant, xifra que els ponents van traduir en uns 8.000 milions d'euros anuals menys per prestar els mateixos serveis. A més, van apuntar que el creixement demogràfic de Catalunya pressiona a l'alça la despesa en sanitat i educació i dificulta qualsevol rebaixa impositiva a curt termini.
D'aquí que la negociació d'un nou model de finançament aparegués en el debat com a condició habilitadora de bona part de les reformes plantejades: sense una millora de la suficiència i sense més capacitat normativa, van coincidir a assenyalar, el marge per redissenyar figures com el Patrimoni, Successions o l'ITP queda molt condicionat per la necessitat d'ingressos.
La seguretat jurídica, el fre principal a la inversió
Un dels missatges més compartits entre els ponents és que allò que més frena la inversió productiva no són tant els tipus impositius com la manca de predictibilitat. La complexitat normativa, els canvis de criteri en les inspeccions i una elevada litigiositat generen, al seu parer, una incertesa que pesa especialment en operacions de reestructuració empresarial.
Es va posar sobre la taula que les consultes a la Direcció General de Tributs poden trigar fins a tres anys a resoldre's, un termini que els participants van considerar incompatible amb els ritmes de decisió de les empreses. També es va assenyalar el bloqueig que suposa mantenir pendents de resolució qüestions de constitucionalitat sobre l'Impost sobre el Patrimoni, amb milers de milions en situació d'impugnació, i es van esmentar casos d'empreses que reben actes d'inspecció milionàries malgrat mantenir les mateixes magnituds que en comprovacions anteriors resoltes favorablement.
Propostes concretes de millora
Del debat en van sortir diverses propostes dels ponents, orientades a guanyar competitivitat sense comprometre l'equitat:
És bona la competència fiscal entre comunitats?
La darrera part de la sessió es va dedicar a una de les qüestions més controvertides del debat autonòmic. Els professors de la UB Marta Espasa i Alejandro Esteller-Moré van coincidir a apuntar que la competència fiscal deixa de ser eficient quan genera externalitats negatives entre territoris, és a dir, quan el guany d'una comunitat es tradueix en pèrdua per al conjunt. En aquesta direcció van aportar diverses dades: la rebaixa de l'IRPF a Madrid hauria suposat una pèrdua d'ingressos de 50 milions d'euros, dels quals només se n'haurien recuperat 9 a través de l'atracció de nous contribuents. En l'àmbit patrimonial, i malgrat l'harmonització introduïda per l'impost temporal de solidaritat, van constatar que la bretxa continua sent notable: per a un patrimoni de 4 milions d'euros, la factura a Madrid se situa al voltant dels 5.000 euros, davant dels 42.000 euros a Catalunya.
Per la seva banda, l'advocat Ignacio Goytisolo va recordar que l'informe de l'OCDE de 2025 sobre el finançament de la protecció social apunta que l'envelliment poblacional i l'esgotament de la capacitat recaptatòria de les rendes del treball obligaran els estats a replantejar la tributació sobre la riquesa, un factor que condiciona el marge per a rebaixes unilaterals.
Aquesta tensió explica la posició que es va traslladar des de l'administració catalana al torn de preguntes: l'Impost sobre el Patrimoni aporta uns 800 milions d'euros anuals, pagats per 88.000 contribuents, un volum de recursos del qual no es pot prescindir en el context actual d'insuficiència financera. El camí, es va apuntar en el transcurs de la sessió, passa menys per rebaixes immediates i més per guanyar previsibilitat, simplificar procediments i depurar les figures que no acrediten eficàcia.