Tras una primera sesión del ciclo "Fiscalidad en España: Diagnóstico y Propuestas de Mejora" dedicada a ofrecer una radiografía general del sistema fiscal, una segunda sobre cómo rediseñar el sistema fiscal español para hacerlo más eficiente a nivel de mercado laboral, ahorro y consumo, y una tercera centrada en la incidencia de la fiscalidad en la competitividad empresarial en España, la cuarta y última sesión del ciclo centró la mirada en Cataluña. El objetivo: analizar el margen de maniobra fiscal dentro del marco de la financiación autonómica e identificar propuestas de mejora que refuercen su competitividad sin comprometer la equidad ni el nivel de los servicios públicos.
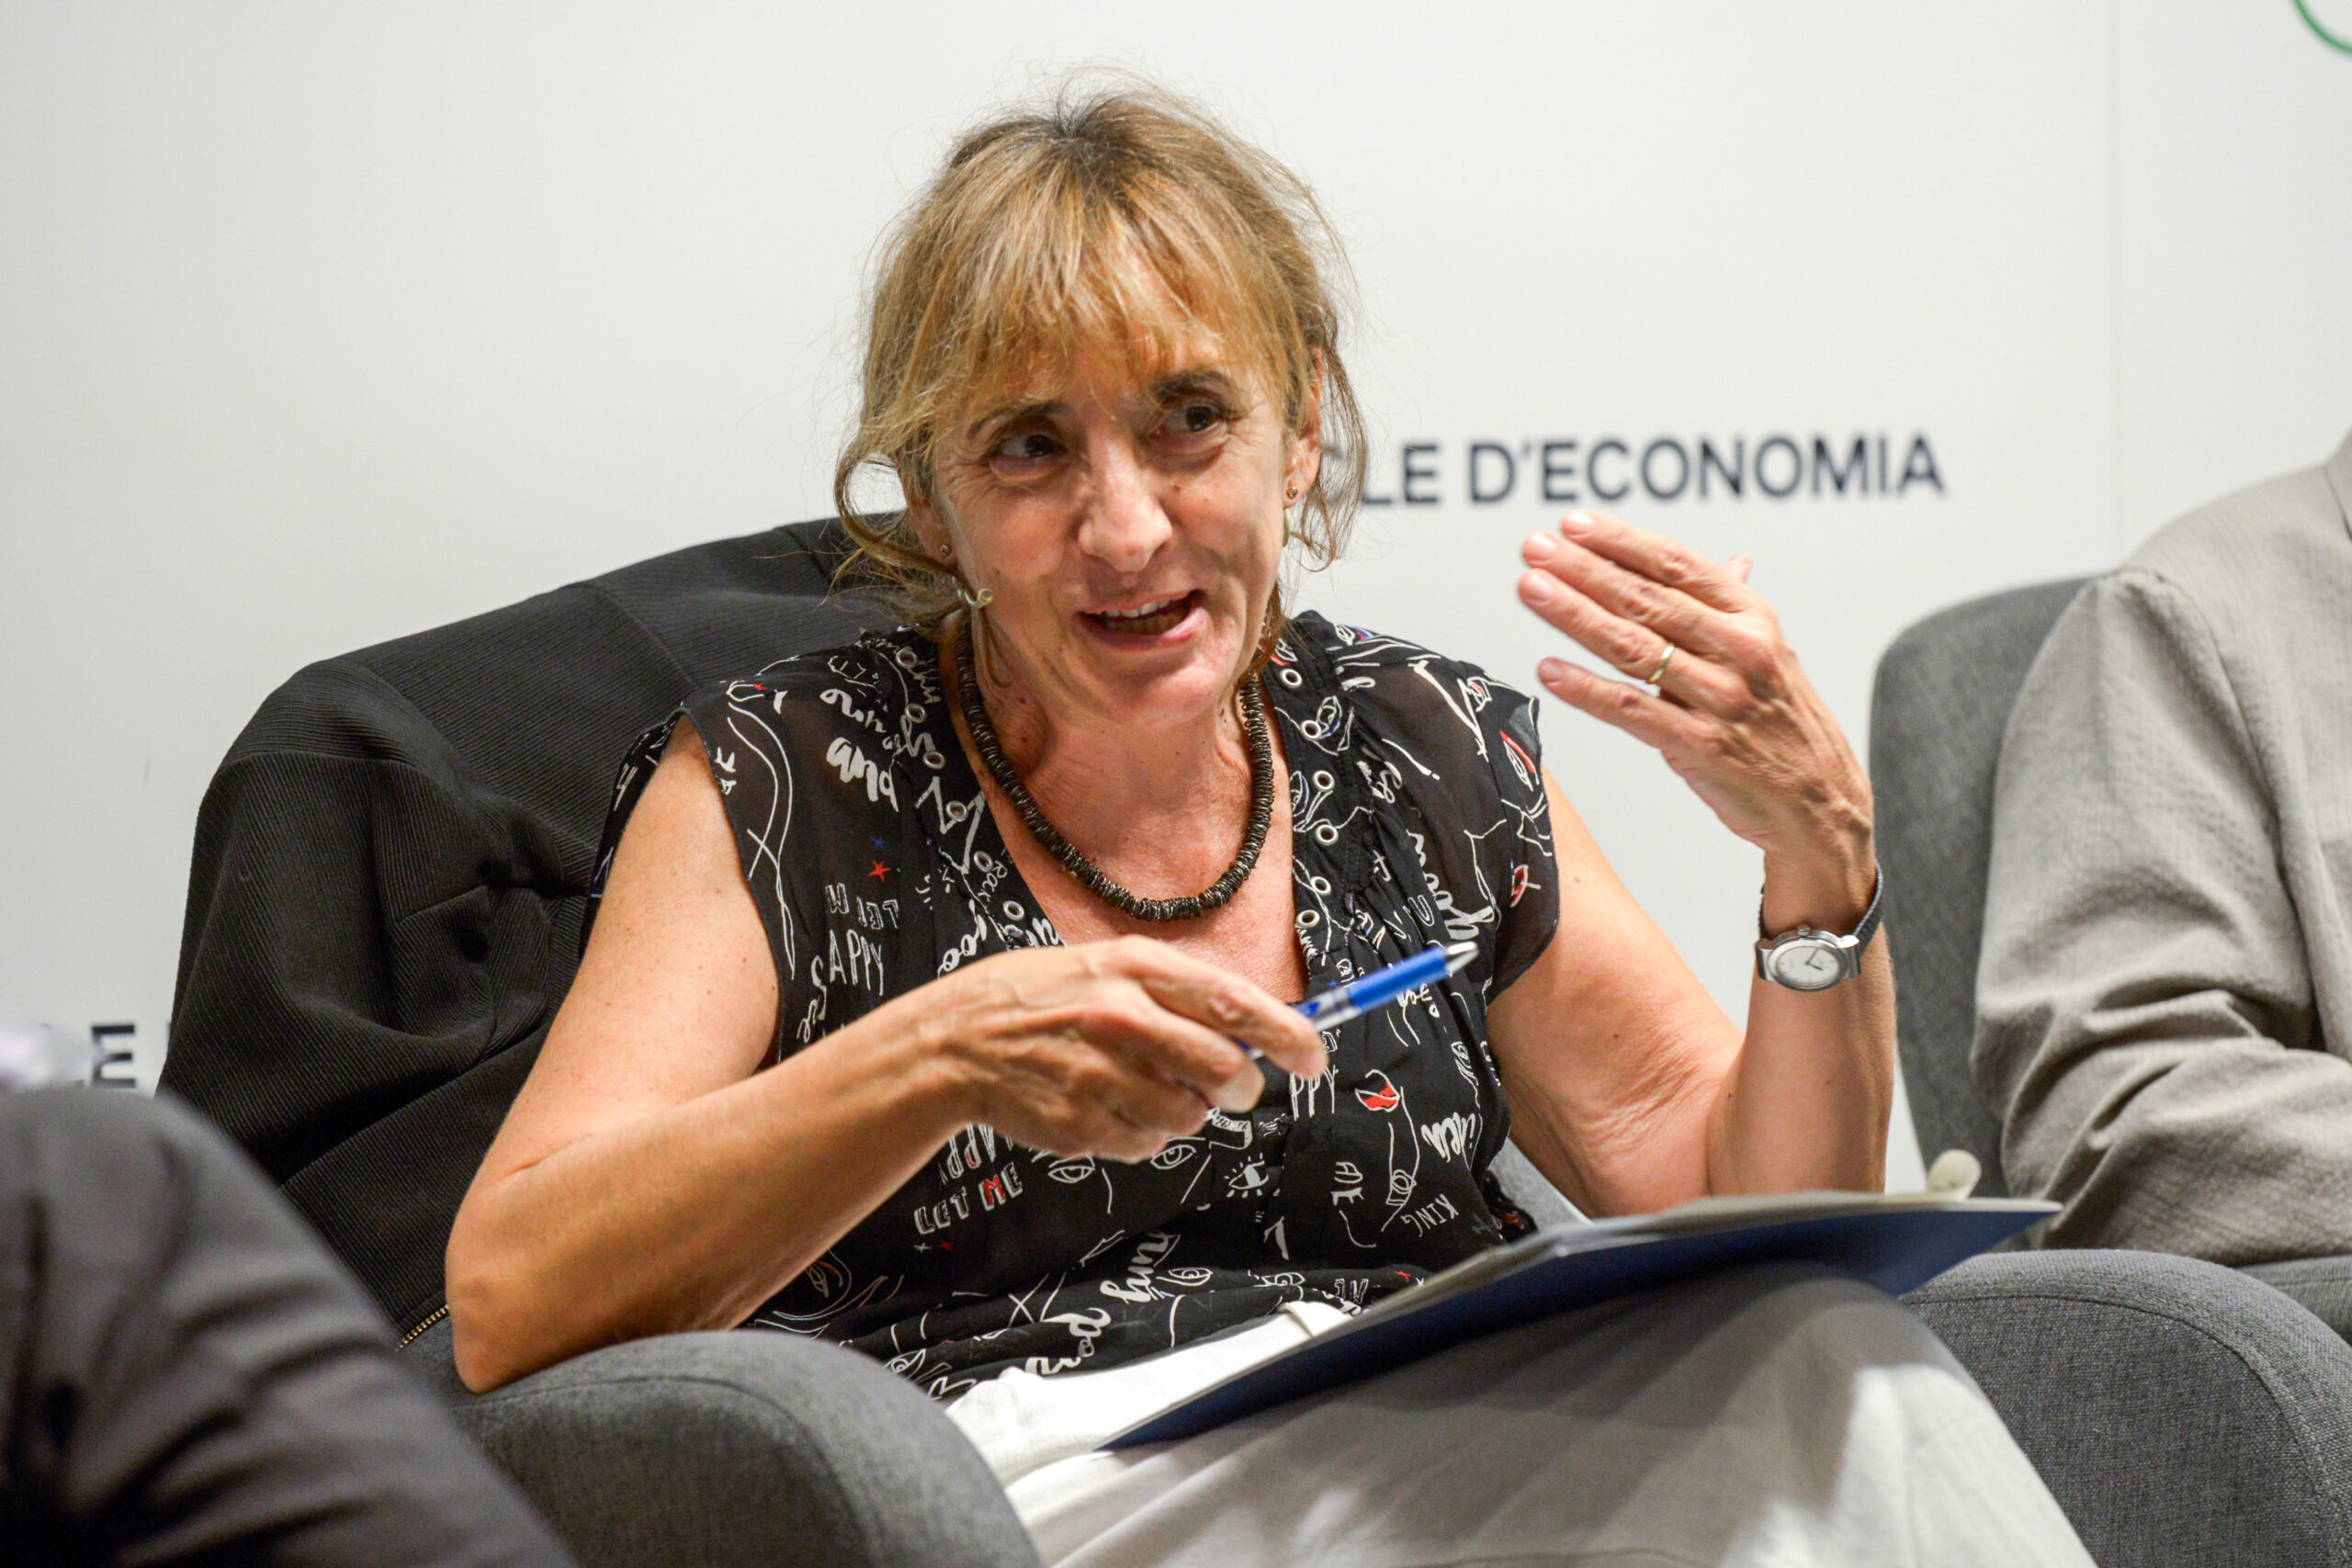
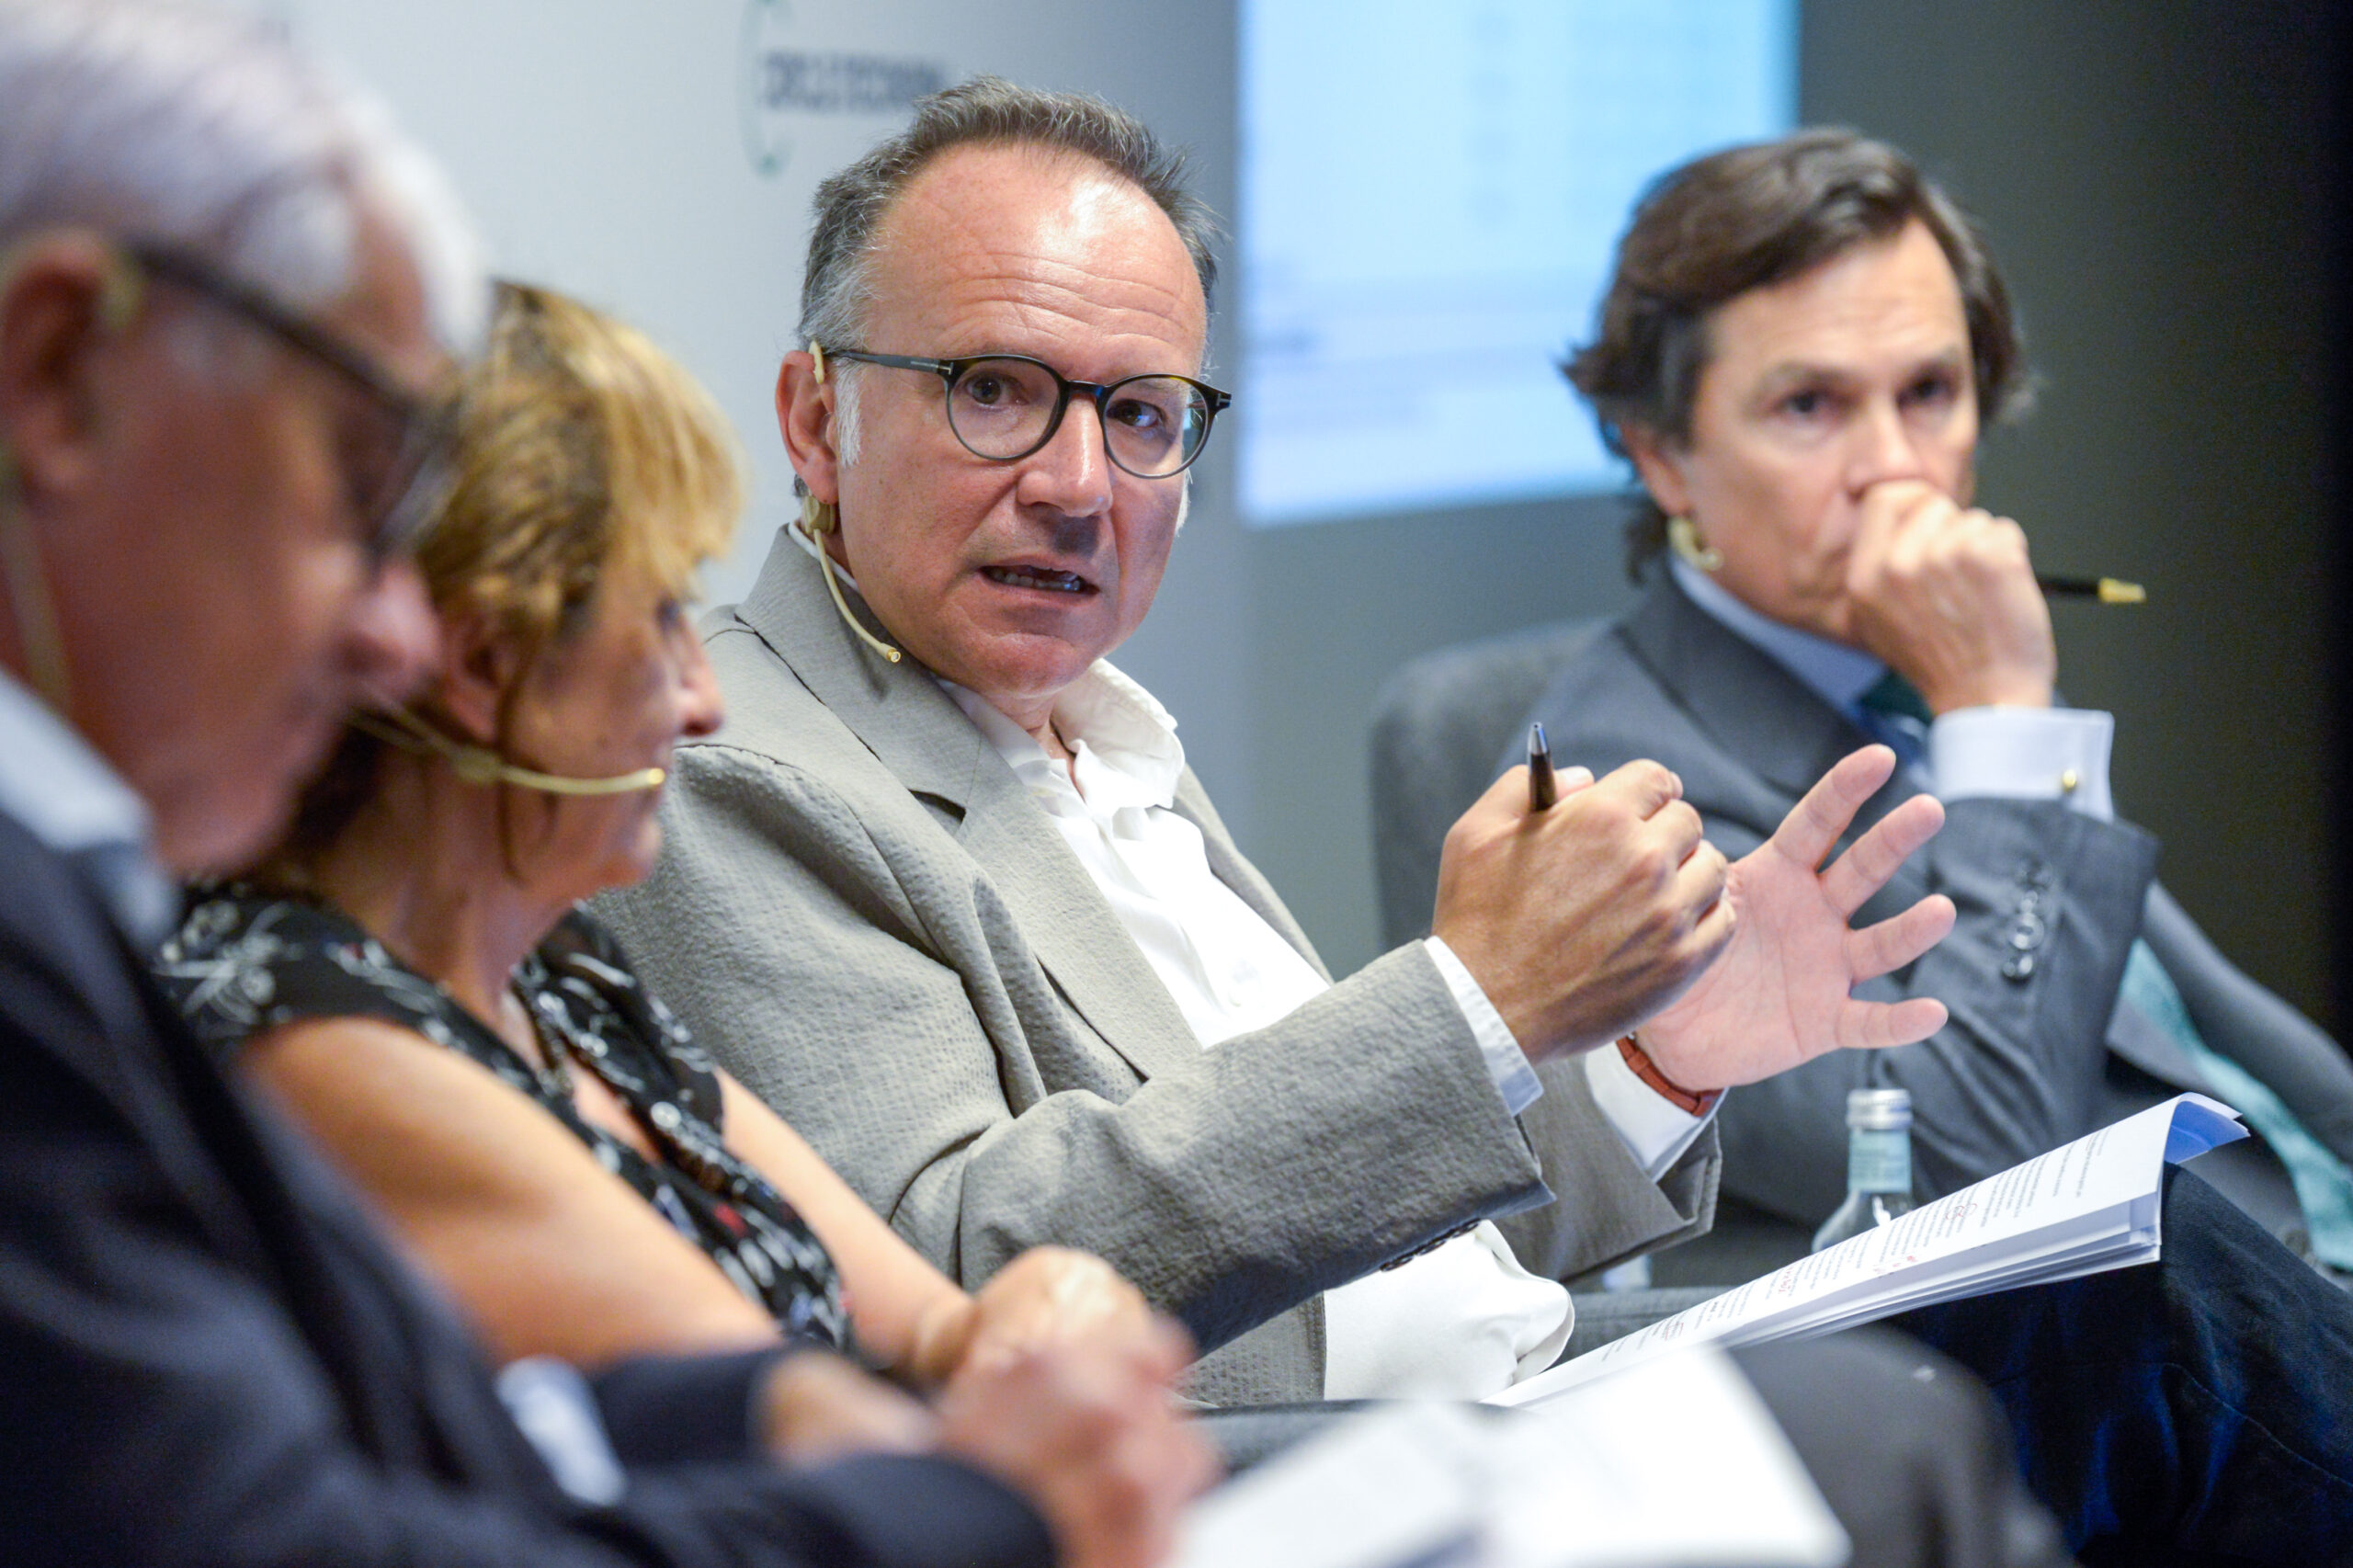
La sesión contó con la participación de destacados expertos en la materia: Marta Espasa, profesora de la Facultad de Economía y Empresa de la Universidad de Barcelona; Alejandro Esteller-Moré, profesor de la Facultad de Economía y Empresa de la Universidad de Barcelona; e Ignacio Goytisolo, socio del Área Fiscal de Toda & Nel·lo. Teresa Garcia-Milà, presidenta del Cercle d'Economia, dio la bienvenida al acto, mientras que el director general del Cercle, Miquel Nadal, moderó la sesión.
Un sistema concentrado en pocas figuras
Los ponentes abrieron el debate con una radiografía de los ingresos que gestiona la Generalitat, que según la última liquidación disponible, correspondiente a 2025, ascienden a 36.800 millones de euros. De acuerdo con los datos expuestos, los grandes tributos concentran el 82% del total: el IRPF es la figura principal, con el 48% de la recaudación; el IVA representa el 26%, y los impuestos especiales sobre el consumo (alcohol, tabaco e hidrocarburos), un 7%.
Según detallaron, los impuestos cedidos tradicionales suponen el 15% de lo que recauda la Agencia Tributaria de Cataluña, con el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados como figura más relevante (9%). El Impuesto sobre el Patrimonio y el de Sucesiones y Donaciones se sitúan entre el 2% y el 3% cada uno, y los tributos propios de la Generalitat no llegan al 2%, con el canon del agua como principal fuente de recursos.
Los participantes subrayaron la asimetría que revelan estas cifras: las figuras con menor peso recaudatorio son, precisamente, las que generan más debate social y más impacto en la percepción empresarial del territorio.
Margen normativo estrecho y una financiación que penaliza
Los ponentes recordaron que Cataluña dispone de una capacidad normativa muy delimitada en comparación con las comunidades de régimen foral. En el IRPF, explicaron, el margen se limita a modificar la tarifa general, aplicar deducciones en cuota y variar el mínimo personal y familiar hasta un máximo del 10%. En el Impuesto sobre el Patrimonio, el mínimo exento se ha fijado en 500.000 euros, por debajo de los 700.000 euros del marco estatal.
A este margen estrecho se añade, según expusieron, un problema de suficiencia. Cataluña es la tercera comunidad en capacidad fiscal potencial, pero cae hasta la décima posición una vez se aplican los mecanismos de redistribución del régimen común. La diferencia con Cantabria alcanza los 1.000 euros por habitante, cifra que los ponentes tradujeron en unos 8.000 millones de euros anuales menos para prestar los mismos servicios. Además, apuntaron que el crecimiento demográfico de Cataluña presiona al alza el gasto en sanidad y educación y dificulta cualquier rebaja impositiva a corto plazo.
De ahí que la negociación de un nuevo modelo de financiación apareciera en el debate como condición habilitadora de buena parte de las reformas planteadas: sin una mejora de la suficiencia y sin mayor capacidad normativa, coincidieron en señalar, el margen para rediseñar figuras como el Patrimonio, Sucesiones o el ITP queda muy condicionado por la necesidad de ingresos.
La seguridad jurídica, el freno principal a la inversión
Uno de los mensajes más compartidos entre los ponentes fue que lo que más frena la inversión productiva no son tanto los tipos impositivos como la falta de predictibilidad. La complejidad normativa, los cambios de criterio en las inspecciones y una elevada litigiosidad generan, a su juicio, una incertidumbre que pesa especialmente en operaciones de reestructuración empresarial.
Se puso sobre la mesa que las consultas a la Dirección General de Tributos pueden tardar hasta tres años en resolverse, un plazo que los participantes consideraron incompatible con los ritmos de decisión de las empresas. También se señaló el bloqueo que supone mantener pendientes de resolución cuestiones de constitucionalidad sobre el Impuesto sobre el Patrimonio, con miles de millones en situación de impugnación, y se mencionaron casos de empresas que reciben actas de inspección millonarias pese a mantener las mismas magnitudes que en comprobaciones anteriores resueltas favorablemente.
Propuestas concretas de mejora
Del debate surgieron diversas propuestas de los ponentes, orientadas a ganar competitividad sin comprometer la equidad:
¿Es buena la competencia fiscal entre comunidades?
La última parte de la sesión se dedicó a una de las cuestiones más controvertidas del debate autonómico. Los profesores de la UB Marta Espasa y Alejandro Esteller-Moré coincidieron en apuntar que la competencia fiscal deja de ser eficiente cuando genera externalidades negativas entre territorios, es decir, cuando la ganancia de una comunidad se traduce en pérdida para el conjunto. En esta dirección aportaron diversos datos: la rebaja del IRPF en Madrid habría supuesto una pérdida de ingresos de 50 millones de euros, de los cuales solo se habrían recuperado 9 a través de la atracción de nuevos contribuyentes. En el ámbito patrimonial, y pese a la armonización introducida por el impuesto temporal de solidaridad, constataron que la brecha sigue siendo notable: para un patrimonio de 4 millones de euros, la factura en Madrid se sitúa en torno a los 5.000 euros, frente a los 42.000 euros en Cataluña.
Por su parte, el abogado Ignacio Goytisolo recordó que el informe de la OCDE de 2025 sobre la financiación de la protección social apunta que el envejecimiento poblacional y el agotamiento de la capacidad recaudatoria de las rentas del trabajo obligarán a los estados a replantear la tributación sobre la riqueza, un factor que condiciona el margen para rebajas unilaterales.
Esta tensión explica la posición que se trasladó desde la administración catalana en el turno de preguntas: el Impuesto sobre el Patrimonio aporta unos 800 millones de euros anuales, pagados por 88.000 contribuyentes, un volumen de recursos del que no se puede prescindir en el contexto actual de insuficiencia financiera. El camino, se apuntó en el transcurso de la sesión, pasa menos por rebajas inmediatas y más por ganar previsibilidad, simplificar procedimientos y depurar las figuras que no acreditan eficacia.